7到20倍——这不是股市涨跌的百分比,也不是外汇波动的区间,而是2026年8月摆在华盛顿桌面上的一份账单。给出这个数字的,是常年在亚洲操盘几百亿美元资金的著名投资家、经济学家单伟建。
他一句"中国工人的成本效益是美国的7到20倍",把美国这些年对华战略的地基给撬松了。这个数字之所以砸得响,是因为它不是从爱国叙事里冒出来的口号,而是从一个终身跟资本打交道的人的算盘珠子里蹦出来的。
单伟建现在坐在PAG(太盟投资集团)执行董事长的位子上,履历一路从沃顿商学院讲台走到全球私募一线,他要跟投资人讲清楚的是"钱该往哪儿投",不是"中国有多牛"。
所以当他把7到20倍这个区间摆出来的时候,华尔街不会当情绪化发言处理,而是当交易信号读。单伟建这份研究,最早是2025年11月发出来的英文长文,名字叫《破解中国生产率悖论》。
他挑了五个行业下刀:造船、钢铁、电动汽车、光伏组件、水泥。之所以选这几样,是因为这些东西可以按"物理产量"算,一艘船就是一艘船,一吨钢就是一吨钢,价格再怎么扭曲也影响不了实物数字。
这就把过去那些拿"增加值"糊弄人的算法给绕开了。之前主流机构算中国制造业生产率,用的都是"增加值除以工人数",然后再走一遍汇率换算。
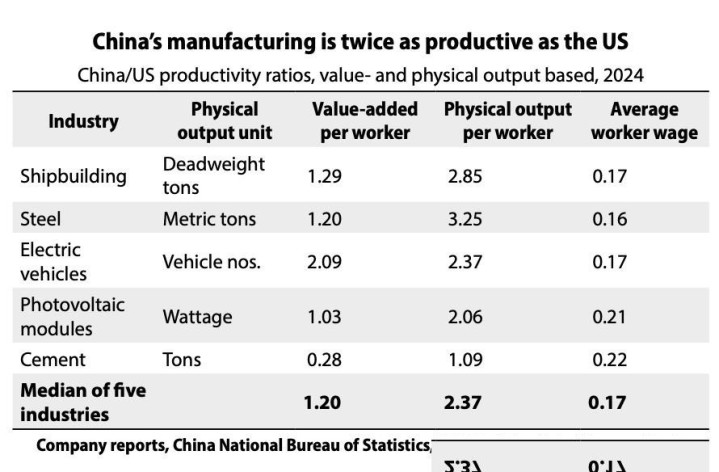
听起来专业,问题一大堆——中国内卷把出厂价压到地板,美国靠《通胀削减法案》补贴把价格顶到天上,两头一夹,同样一块光伏板,中国工人做出来的"价值"就被算得只有美国的零头。单伟建把这层迷雾撕开,只看实物。
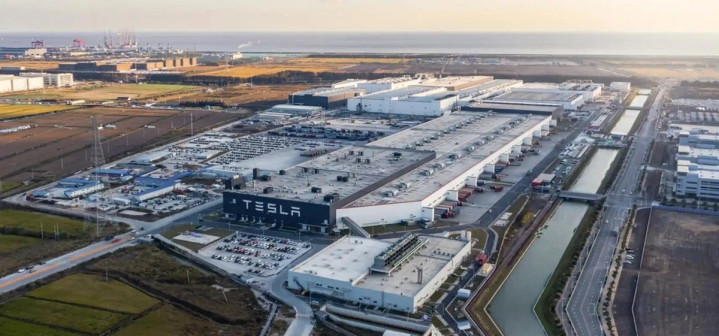
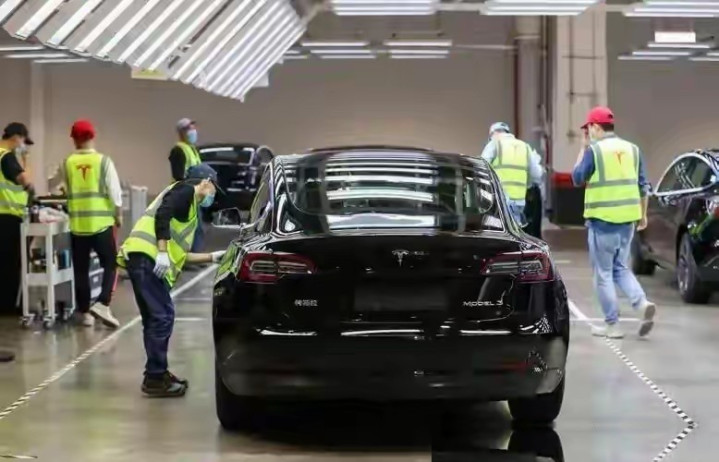
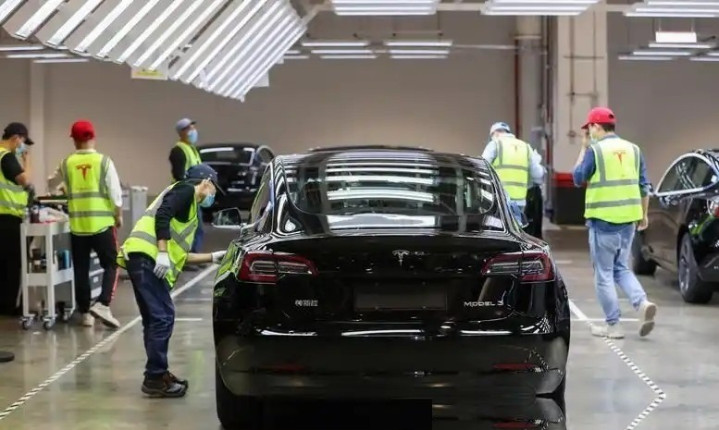
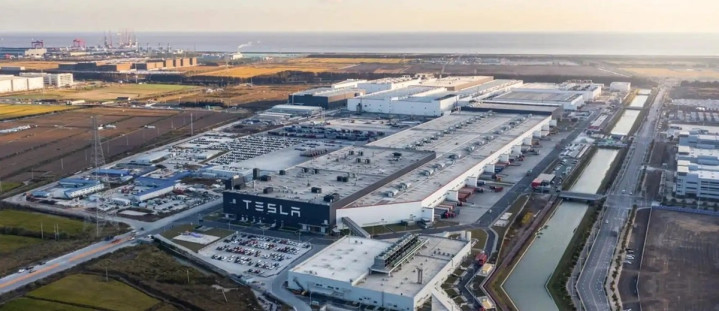
结果一亮相就翻天。特斯拉给了最干净的样本,因为上海超级工厂和加州弗里蒙特工厂造的是一模一样的车,甚至流水线设备都是同一批供应商。
2024年的数据,上海厂人均年产量差不多是加州厂的两倍。别小看这个两倍,这是在图纸相同、机器相同、老板相同的前提下比出来的。
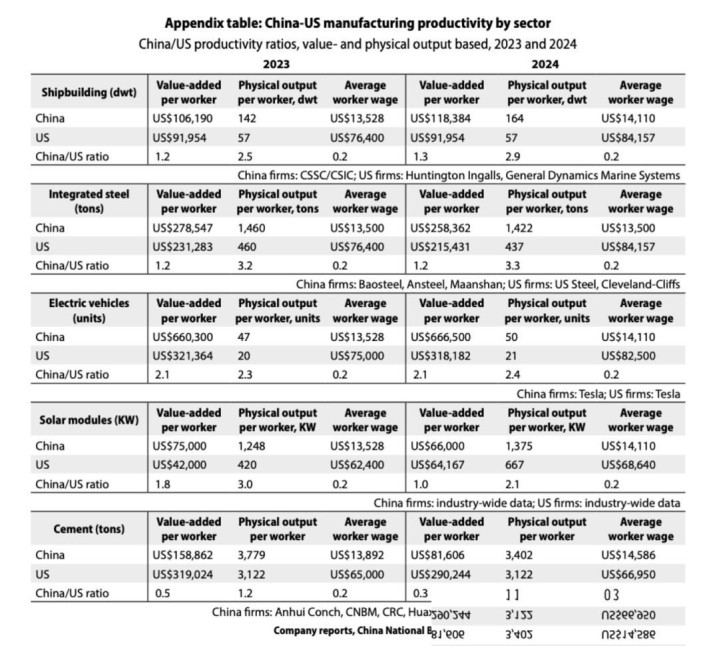
变量控制得这么干净的对比,在经济学研究里可遇不可求。工资那一栏更刺眼。
上海一线工人一年拿1.4到1.5万美元,弗里蒙特那边基本盘就在8万多美元。中国工人的产出是对方的两倍,拿到手的钱不到对方的两成。
两个数字乘一块,光是特斯拉这一家企业的成本效益差就跑到了8到14倍。这还是马斯克旗下相对高薪的中国工厂,换成本土车企,差距只会更大。
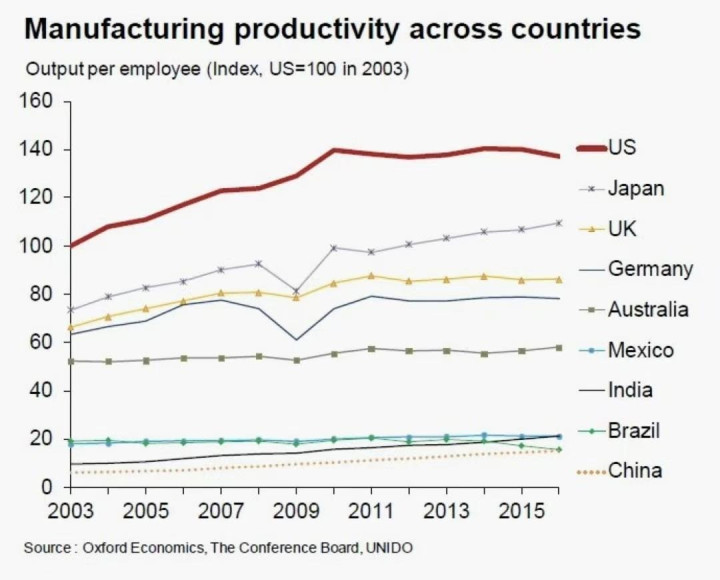
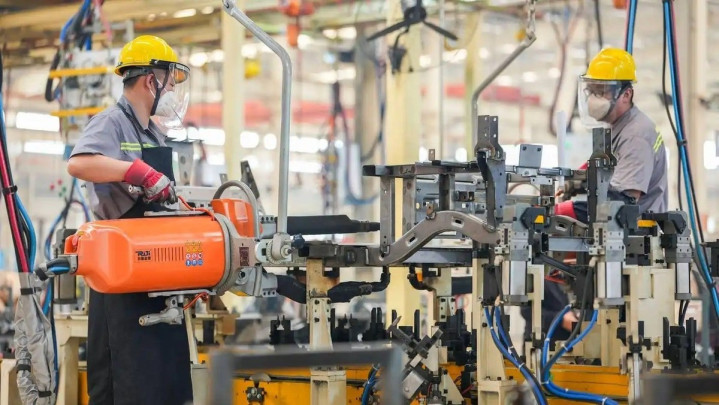
铺开到其他行业,图景是一致的。造船业,中国单位工人产出对美国的领先幅度是7到10倍;钢铁业,10到20倍;光伏组件,10到15倍;电动车更不用比,中国把这个赛道的规则都改写了。
这些不是袜子、玩具、圣诞灯这种传统印象里的"中国制造",全是重工业、硬工业、大规模投资密集型行业,是过去四十年美国最引以为傲的领域。所以单伟建这份研究的杀伤力,不在于它告诉了中国人"我们很棒",而在于它告诉了美国人"你们瞄错靶子了"。
华盛顿这么多年推动制造业回流,前提假设是"只要成本可控,产业就能搬回来"。可如果对手的成本效益是你的七倍甚至二十倍,那你补贴再多、关税再高,也就是把美国消费者的钱扔进一个填不满的坑。
眼下2026年8月的时政动态就是最好的注脚。8月20日,中美聚焦发出一篇长文,把美国这几年301关税的路数拆得明明白白——加权平均关税已经飙到20%左右,把WTO的多边框架从内部掏空,用美国国内法替代国际规则。
文章直言这是"以强权代替规则",把全球贸易秩序推向碎片化。这背后的焦虑,恰恰是华盛顿意识到,光靠关税已经压不住中国制造的成本优势。
紧接着8月22日的动作更能说明问题。特朗普政府援引1930年《关税法》第338条,对约200亿到280亿美元的加拿大商品加征50%关税,酒类、乳制品、家具、塑料、电子机械全挨了刀。
加拿大总理卡尼直接宣布9月8日启动对等报复。连自家北美邻居都下狠手,可见华盛顿手里能用的牌已经不多,只能挥舞关税大棒到处砍,砍到最后砍向了自己的盟友。
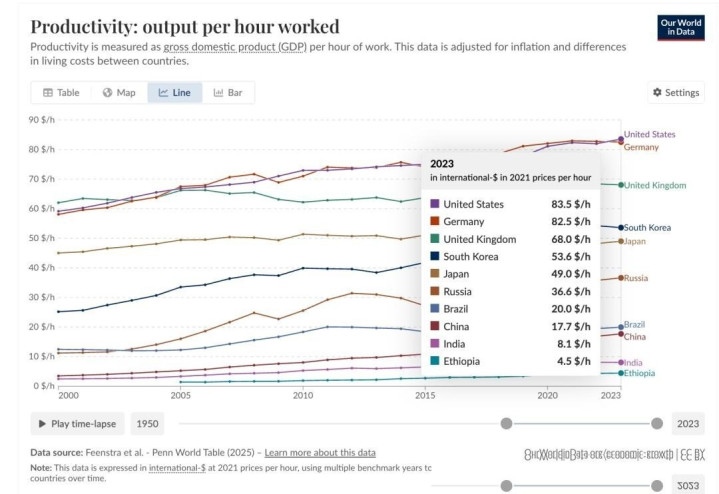
对中国这边,能上的招数其实早就上完了。芯片管制、港口停靠费、投资审查、对台湾地区的军售加码,甚至对台湾地区相关涉外部门也一再放话要"经济安全脱钩",可这些动作没能撼动一个基本盘:中国单位工时的成本产出实在太便宜、太高效。
美国国内通胀数据摆着,核心CPI黏在3%以上下不来,房租、服务、耐用品全在涨。单伟建的判断很直接:除非美国老百姓愿意主动过苦日子,把生活水准砍下来一大截,否则谁也扭不了这个大局。
这话听起来刺耳,其实是经济常识。美国家庭习惯了中国供应链带来的性价比,一旦硬脱钩,涨的物价要么由消费者硬扛,要么由财政补贴填坑,两条路都要出血。
中期选举前,白宫已经在悄悄豁免一些关税品类,就是这个道理。这场博弈里还有一个变量:中国工人的工资一定会继续涨,这没啥可回避的。
但工资涨,不等于成本效益会掉。原因是自动化和智能化正在同步跟进。
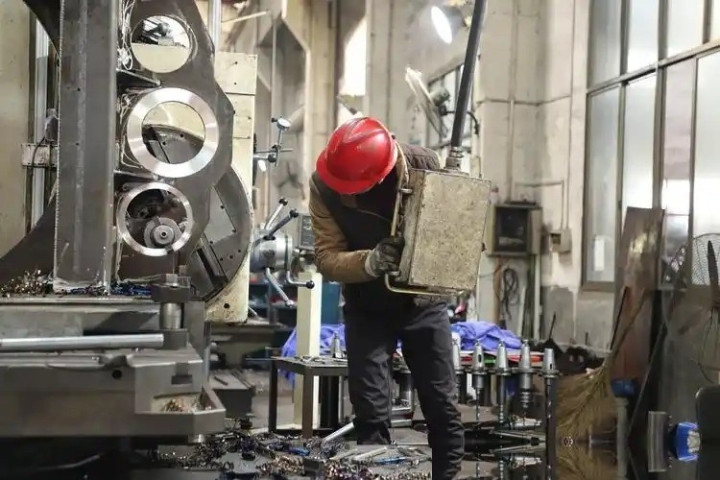
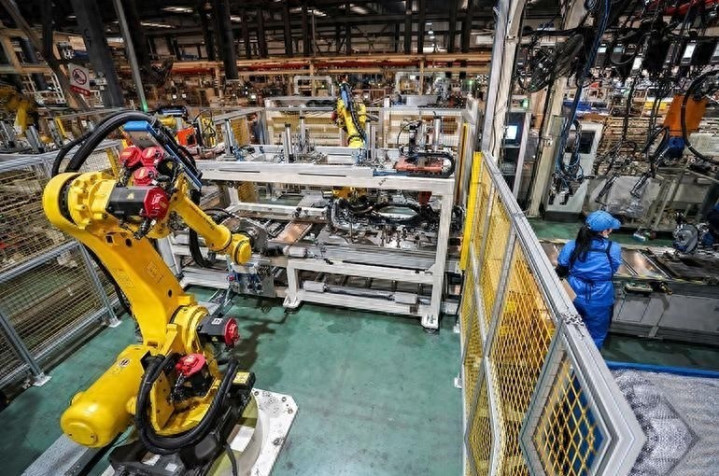
单伟建自己也写到,2024年全球新装工业机器人超过一半装在中国,机器人密度比美国高出50%。中国已经有超过三万家"智能工厂",其中还有一批"黑灯工厂"能通宵无人生产。
这些东西才是拉开生产率差距的真正引擎。有人把希望寄托在印度和越南上,觉得它们能替代中国。
可越南做代工可以,做整机不行;印度试着搞制造业占GDP比重超过25%的计划,喊了十几年还停在17%左右晃悠。塔塔搞电子代工良率上不去,富士康的印度工厂返修率是深圳的几倍。
这两家分点低端订单没问题,撼动中国在造船、钢铁、光伏、电动车、动力电池上的核心地位,短期内看不到那个可能。台湾地区在这个格局里的位置也很尴尬。
台积电这两年被美方按着头往亚利桑那搬产能,结果亚利桑那厂的成本比新竹本厂高出不止一截。台湾地区相关涉外机构8月上旬还在附和华盛顿放话要限制对陆技术流动,可产业界心里一清二楚——离开亚洲供应链谈半导体自主,只是政治口号。
真金白银下场时,订单往哪儿走,工厂就往哪儿建。站在2026年8月这个时点往前看两三年,趋势是清晰的。
华盛顿的关税牌会继续打,但边际效用递减;中国制造业的自动化升级还在提速,成本效益的领先幅度不会缩窄,甚至可能扩大。
全球买家用脚投票,欧洲车企纷纷在合肥、常州建电池厂,中东资本追着中国光伏企业下单,这些都是市场自发的选择,不是靠喊口号喊出来的。回到开头那个数字:7到20倍。
这不是一句吸引眼球的标题党,而是一位在国际资本市场厮杀了几十年的著名投资家、经济学家,用五个行业的实测数据把中美制造业的成本效益比给算出来的答案。
这个数字背后是完整的产业链、是三万多家智能工厂、是全球一半以上的工业机器人装机量、是几亿产业工人几十年练出来的手上功夫。7到20倍不是终点,可能只是当前这个阶段的一次快照。
华盛顿要是还想用关税硬扳这个数字,那接下来买单的,会是美国自己的通胀账本和普通家庭的餐桌。
七星配资提示:文章来自网络,不代表本站观点。